Оплата смартфоном замість POS: як автоматизованому бізнесу приймати платежі через QR-код
Содержание
Малий бізнес дедалі частіше працює без касира: вендингові автомати продають каву та снеки, атракціони запускаються після оплати, мийки самообслуговування працюють цілодобово, а пральні дозволяють клієнту самостійно обрати потрібну машину. Проте залишається важливе питання — як організувати зручну безготівкову оплату, не встановлюючи на кожну точку окремий POS-термінал. Одним із практичних рішень стає оплата телефоном через QR-код.
Як працює оплата через QR-код
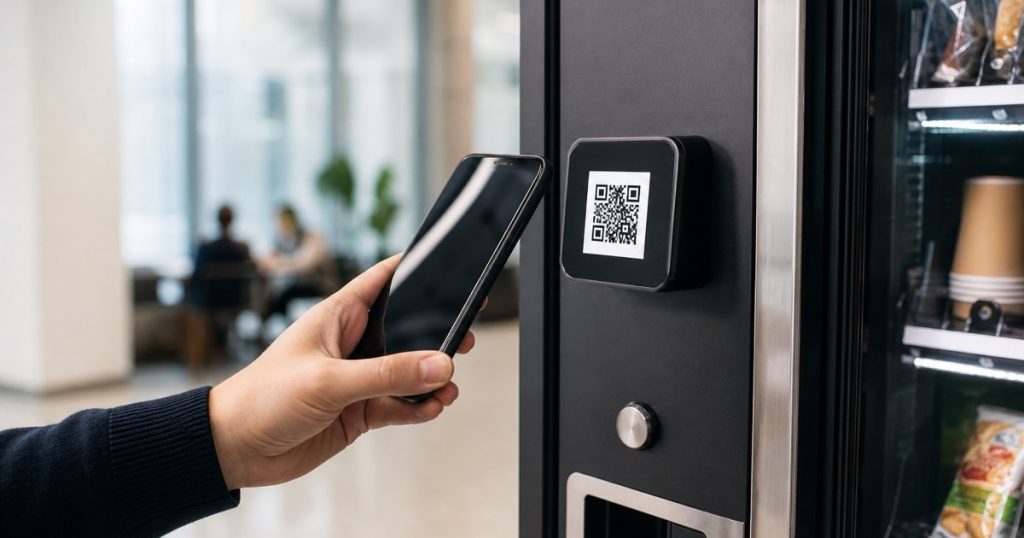
На корпусі автомата, пральної машини, поста мийки чи іншого обладнання розміщується QR-код. Покупцеві не потрібно шукати банківську картку або встановлювати спеціальний платіжний застосунок. Він сканує код камерою смартфона та переходить на захищену сторінку оплати.
Далі клієнт обирає необхідну послугу або суму та платить доступним способом. Це може бути банківська картка, Apple Pay або Google Pay. Після підтвердження транзакції система передає обладнанню команду: наприклад, приготувати напій, запустити атракціон, активувати мийний пост або розпочати цикл прання.
Для підприємця така схема цікава тим, що платіжний інтерфейс фактично переноситься з фізичного терміналу в смартфон клієнта.
Де такий формат особливо зручний
QR-оплата добре вписується в бізнес-моделі, де одна компанія керує великою кількістю автономних точок. Замість необхідності встановлювати та обслуговувати класичний POS біля кожного пристрою можна ідентифікувати конкретний автомат за його QR-кодом.
Це актуально для кавових і снекових автоматів, дитячих атракціонів, автоматів із водою, зарядних станцій, пилососів і мийок самообслуговування. Аналогічний принцип можна застосовувати у пральнях самообслуговування, де кожна пральна чи сушильна машина має власний ідентифікатор.
Важливо, щоб клієнт одразу розумів алгоритм. Біля QR-коду достатньо розмістити коротку інструкцію: відсканувати, обрати послугу, оплатити та дочекатися запуску обладнання.
Смартфон як платіжний інтерфейс
Користувачі вже звикли розраховуватися смартфоном у магазинах і кафе, тому Apple Pay та Google Pay роблять QR-сценарій знайомішим. Після сканування коду людині не обов’язково вручну вводити номер картки, якщо на платіжній сторінці підтримується відповідний цифровий гаманець.
У результаті QR-термінал для автоматів може стати альтернативою окремому фізичному платіжному пристрою в тих сценаріях, де клієнт має смартфон та доступ до інтернету. Особливо помітною перевага стає при масштабуванні мережі: десятки або сотні автоматів можна під’єднати до єдиної цифрової системи платежів і контролю.
При цьому конкретна технічна реалізація залежить від обладнання. Система повинна не лише отримати інформацію про успішний платіж, а й коректно передати команду контролеру потрібного автомата.
Фіскальний чек без паперового принтера
Прийняти оплату — лише частина процесу. Для бізнесу також важливо правильно організувати фіскалізацію операцій відповідно до вимог, які поширюються на конкретного підприємця та вид діяльності.
Для цього платіжне рішення можна інтегрувати з програмним РРО. Наприклад, у бізнесі використовуються сервіси Checkbox або Вчасно.Каса. Після успішної оплати інформація про операцію передається в ПРРО, формується фіскальний чек, а покупець може отримати його в електронному форматі.
Такий підхід добре відповідає самій логіці автоматизованої точки. Якщо продавця біля автомата немає, то й друкувати паперовий чек безпосередньо на місці не завжди зручно. Електронний сценарій дозволяє поєднати оплату, фіскалізацію та видачу чека в одному процесі.
Перед запуском конкретної схеми підприємцю варто перевірити актуальні вимоги до РРО/ПРРО та розрахункових операцій саме для своєї моделі роботи.
Онлайн-статистика замість ручного контролю
Цифрова оплата дає власнику ще одну перевагу — дані. Якщо всі точки підключені до єдиної системи, підприємець може бачити операції дистанційно, не збираючи інформацію вручну з кожного автомата.
В особистому кабінеті можна відстежувати кількість платежів, оборот окремих точок, середній чек і динаміку продажів. Залежно від можливостей системи доступна деталізація за автоматами, локаціями та періодами.
Це допомагає швидше помічати відхилення. Наприклад, якщо популярний автомат раптом перестав приймати платежі або його виручка різко впала, власник може перевірити обладнання, не чекаючи планового виїзду на точку.
Що потрібно продумати перед підключенням
QR-код сам по собі не вирішує питання автоматизації. За ним має стояти інфраструктура, яка пов’язує платіж із конкретним пристроєм, перевіряє його статус і запускає послугу тільки після підтвердження транзакції.
Варто заздалегідь визначити, як система поводитиметься при нестабільному інтернеті, повторному платежі або ситуації, коли гроші списані, але обладнання не запустилося. Не менш важливі механізм повернення коштів, технічна підтримка та журнал операцій, за яким можна відновити послідовність подій.
Для мережевого бізнесу також має значення централізоване керування. Додавання нового автомата, зміна ціни або перегляд статистики не повинні вимагати фізичного доступу до кожної точки, якщо обладнання та програмна платформа підтримують дистанційні налаштування.
Один QR-код — частина більшої автоматизації
Перехід від POS-термінала до оплати смартфоном — це не просто заміна одного способу приймання грошей іншим. Для малого автоматизованого бізнесу QR-платежі можуть об’єднати одразу кілька процесів: вибір послуги, оплату через Apple Pay або Google Pay, запуск обладнання, формування фіскального чека через ПРРО та збір статистики.
Особливо корисним такий підхід стає при розширенні мережі. Власнику вже не обов’язково сприймати кожен автомат як окрему касову точку, яку потрібно контролювати вручну. Натомість десятки пристроїв можуть працювати як елементи однієї цифрової системи, а керувати продажами та бачити результати можна онлайн.
Для мийок, пралень, вендингу й атракціонів це відкриває можливість будувати справді автономне самообслуговування: клієнту потрібен лише смартфон, а підприємцю — правильно налаштована платіжна та облікова інфраструктура.